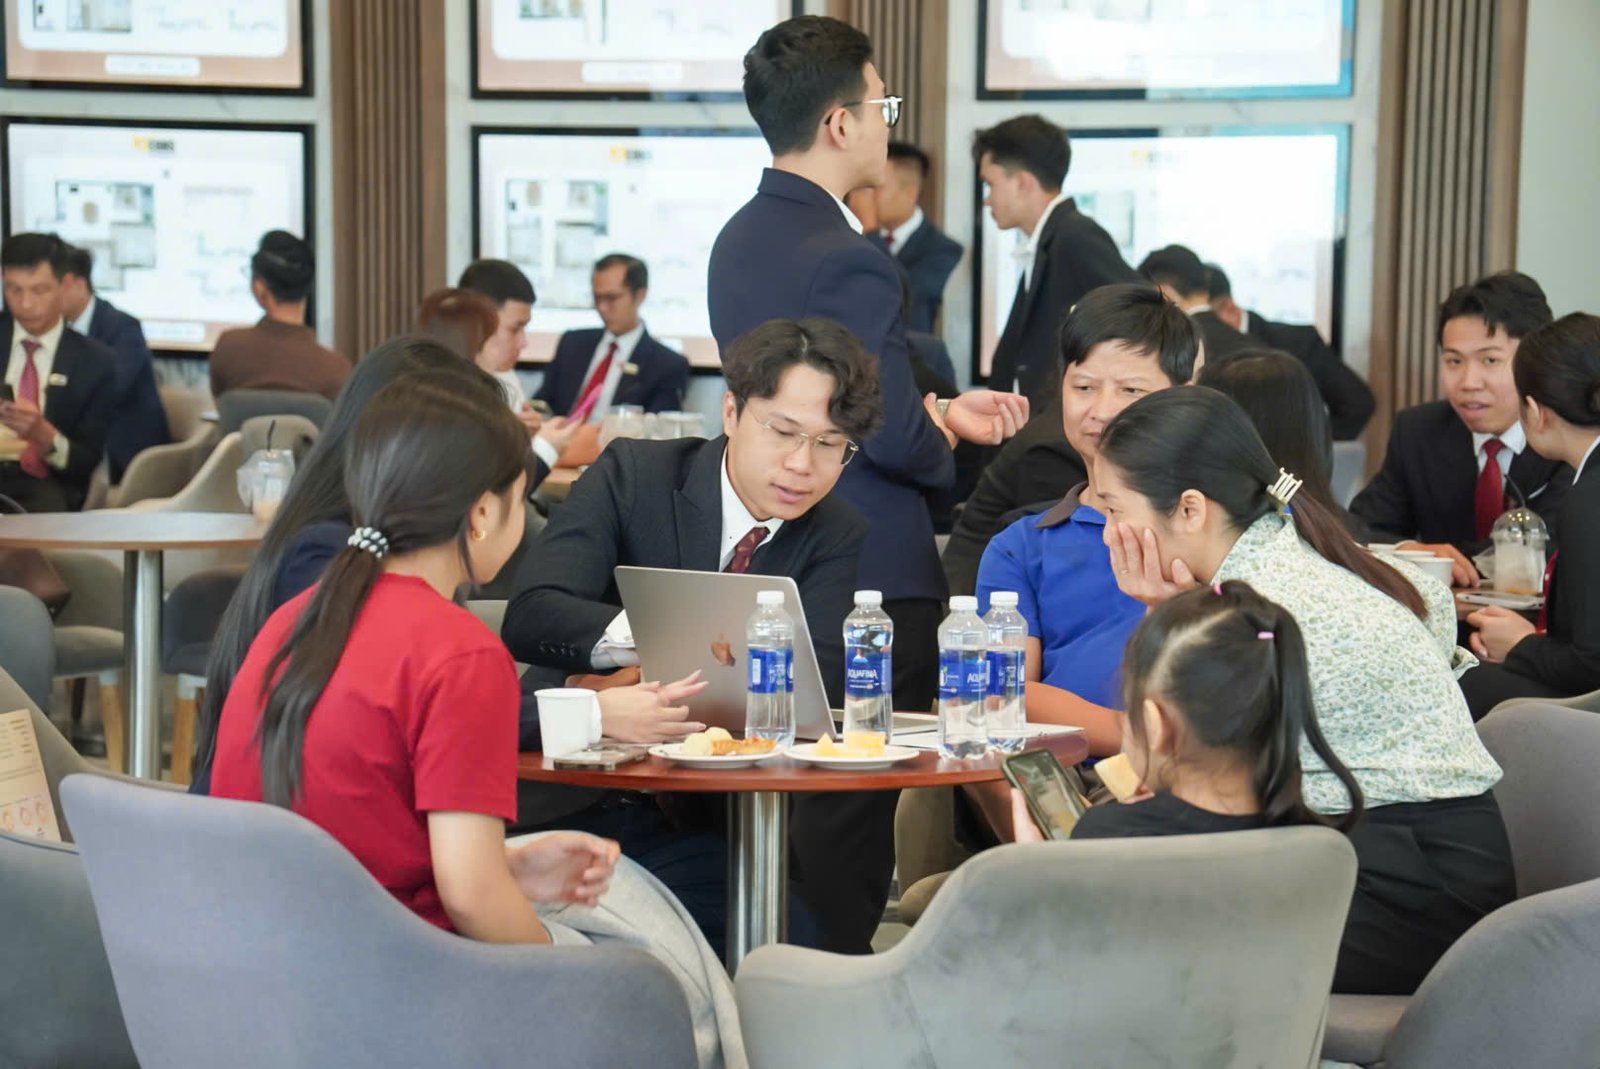

Có một điều mình nhận ra sau nhiều năm tư vấn bất động sản:
Khách hàng không chỉ cần biết một căn hộ giá bao nhiêu. Điều họ thực sự muốn biết là mình cần chuẩn bị bao nhiêu tiền, mỗi tháng phải trả bao nhiêu và liệu gia đình có đủ khả năng theo đuổi khoản đầu tư này đến cùng hay không?
Vì vậy, khi tư vấn Bcons Central Park, mình thường không dừng lại ở việc gửi bảng giá.
Mình muốn cùng khách hàng ngồi xuống, mở bảng tính và nhìn rõ từng khoản tiền.
Hôm nay, Thiện chia sẻ một ví dụ thực tế từ bảng tính phương án thanh toán của Bcons Central Park để mọi người có thêm góc nhìn trước khi quyết định mua nhà.
1. Căn hộ hơn 2,5 tỷ – cần chuẩn bị bao nhiêu tiền?
Trong bảng tính Thiện đang sử dụng, căn hộ có giá gốc trước chiết khấu khoảng 2,379 tỷ đồng.
Sau chiết khấu 2,45%, giá gốc còn khoảng 2,321 tỷ đồng.
Giá có VAT trong bảng tính là khoảng 2,553 tỷ đồng.
Đây là một con số không nhỏ với phần lớn gia đình trẻ.
Nhưng điều đáng quan tâm không chỉ nằm ở giá trị căn hộ, mà còn ở cách mình phân bổ dòng tiền để sở hữu căn nhà đó.
Thay vì phải chuẩn bị toàn bộ số tiền ngay từ đầu, khách hàng có thể cân nhắc các phương án thanh toán theo tiến độ.
Và đây là lúc bảng tính trở nên rất hữu ích.
2. Phương án thanh toán 04 – ưu tiên giữ dòng tiền

Điều mình quan tâm ở phương án này là khách hàng có thể giữ lại một phần tiền tích lũy để chủ động cho những kế hoạch khác của gia đình.
Tuy nhiên, cần đọc kỹ điều kiện áp dụng của chính sách hỗ trợ khoản vay, thời gian hỗ trợ và nghĩa vụ thanh toán khi đến hạn.
Không nên chỉ nhìn vào con số vốn ban đầu thấp mà bỏ qua tổng nghĩa vụ tài chính trong cả quá trình.
3. Phương án thanh toán 05 – bài toán lãi suất 6,9%
Đây là phương án mà Thiện nghĩ nhiều khách hàng đang quan tâm.

Theo bảng tính, khách hàng có thể sử dụng khoản vay ngân hàng với chính sách lãi suất trần 6,9% trong 48 tháng.
Một số khoản lãi dự kiến thể hiện trong bảng tính:
| Khoản vay giải ngân | Lãi hàng tháng |
|---|---|
| Đợt 3 | 1.468.100 đồng |
| Đợt 5 | 4.404.300 đồng |
| Đợt 7 | 7.340.501 đồng |
Điều đáng chú ý là khoản lãi dự kiến tăng dần theo số tiền ngân hàng giải ngân nhưng thực tế lại rất nhẹ nhàng so với lãi thả nổi hiện nay, tạm tính mức 14% thì cũng đã hơn gấp đôi con số này.
Đây là điểm khách hàng cần hiểu rõ.
Nếu ngân hàng giải ngân nhiều hơn, khoản lãi phải trả cũng tăng theo. Vì vậy, mình luôn khuyên khách hàng nên tính cả dòng tiền trong những giai đoạn giải ngân lớn, thay vì chỉ nhìn vào khoản lãi ban đầu.
Chính sách trần lãi suất 6,9% trong 48 tháng có thể giúp người mua chủ động hơn trước biến động lãi suất trong giai đoạn này.
Tuy nhiên, đây không đồng nghĩa với việc khoản vay được miễn lãi hay miễn trả gốc. Cần xem rõ điều kiện của ngân hàng, thời gian ân hạn gốc và cách tính lãi thực tế.
4. Góc nhìn của Thiện: Đừng chỉ hỏi căn hộ có giá tốt không
Mình thường đặt ra 3 câu hỏi khi cùng khách hàng tính toán một phương án mua nhà:
Thứ nhất: Sau khi thanh toán đợt đầu, gia đình còn bao nhiêu tiền dự phòng?
Thứ hai: Nếu thu nhập giảm hoặc phát sinh chi phí bất ngờ, gia đình có tiếp tục thanh toán đúng tiến độ được không?
Thứ ba: Khi hết thời gian hỗ trợ lãi suất, phương án tài chính có còn phù hợp không?
Với mình, một phương án mua nhà tốt không chỉ là phương án giúp khách hàng sở hữu căn hộ sớm.
Đó phải là phương án giúp khách hàng sở hữu căn nhà mà vẫn duy trì được cuộc sống ổn định.
Bcons Central Park tại Tam Hiệp, Biên Hòa là một dự án mình đang quan tâm và tư vấn cho khách hàng.
Nếu bạn đang tìm hiểu dự án, đừng chỉ hỏi Thiện giá căn hộ bao nhiêu.
Hãy cho Thiện biết ngân sách, khoản tích lũy và thu nhập dự kiến của gia đình.
Mình sẽ cùng bạn tính thử dòng tiền theo từng phương án, để bạn hiểu rõ mình cần chuẩn bị gì trước khi quyết định.
Nguyễn Văn Thiện | Bcons
Tư vấn bằng sự nhiệt thành, đồng hành bằng trách nhiệm.
#NguyenVanThien #BconsCentralPark #Bcons #BienHoa #DongNai #TuVanMuaNha #DongTienMuaNha


